
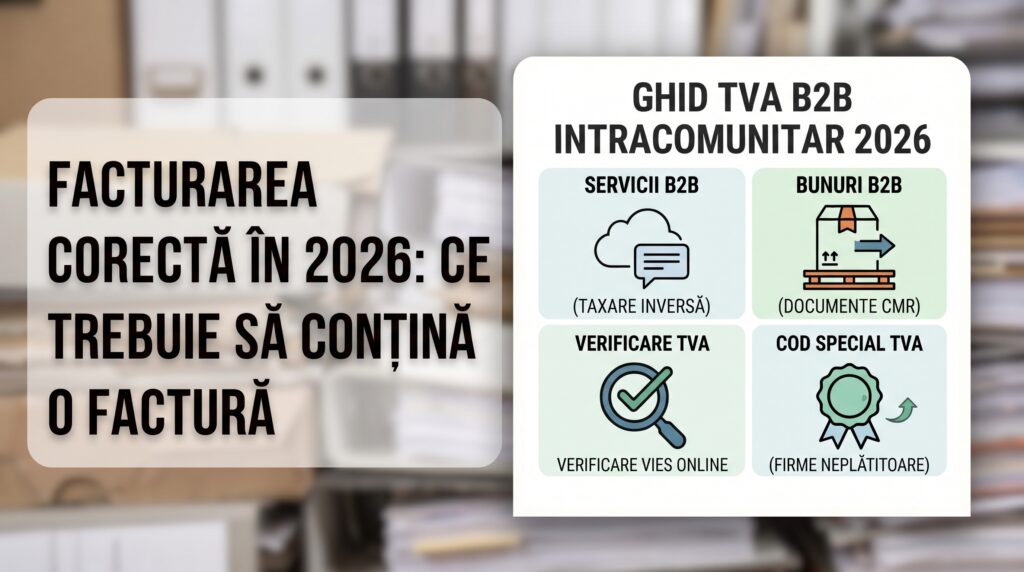
Extinderea portofoliului de clienți în afara României este un pas firesc pentru multe afaceri. Totuși, când vine vorba de facturarea către parteneri de business (B2B) din Uniunea Europeană, regulile jocului se schimbă. În 2026, ANAF monitorizează strict tranzacțiile transfrontaliere, iar neînțelegerea regulilor de TVA te poate expune la penalități usturătoare.
Iată ce trebuie să știi pentru a factura corect în Spațiul Comunitar.
1. Când ai nevoie de un „Cod Special de TVA”?
Dacă firma ta este neplătitoare de TVA în România, dar vrei să prestezi servicii către o altă firmă din UE (sau să cumperi servicii de la ei – ex: reclame Facebook/Google), ești obligat să obții un cod special de TVA intracomunitar înainte de a efectua tranzacția.
- Acest cod te înscrie în baza de date europeană VIES.
- Obținerea lui nu te transformă într-un plătitor de TVA pe teritoriul României; vei continua să facturezi clienții interni fără TVA.
Pentru a naviga fără stres prin această procedură de înregistrare, este recomandat să apelezi la consultanță privind legislația financiar-contabilă și fiscală de la specialiști.
2. Regula de bază pentru prestările de servicii B2B
Când oferi servicii (IT, consultanță, marketing) unei firme din alt stat membru UE, se aplică principiul taxării la beneficiar (taxare inversă).
- Factura ta va fi emisă fără TVA (cu mențiunea „neimpozabil în România” sau „Reverse Charge”).
- Clientul tău din UE va fi cel responsabil să declare și să plătească TVA-ul în țara lui.
- Condiția obligatorie este ca ambele firme să aibă coduri valide de TVA înregistrate în sistemul VIES.
3. Livrările de bunuri (Comerțul B2B)
Dacă vinzi mărfuri către o firmă din Franța sau Germania, livrarea este scutită de TVA, dar necesită o documentare riguroasă.
- Pe lângă factură, trebuie să ai documente clare de transport (CMR) care dovedesc că bunurile au părăsit efectiv România.
- Lipsa documentelor de transport poate determina ANAF să îți anuleze scutirea și să te oblige să plătești TVA din propriul buzunar.
Pentru o trasabilitate perfectă a mărfurilor și a documentelor justificative, o întocmire a evidenței contabile complete te protejează în cazul unui control încrucișat.
4. Declarațiile obligatorii (D390)
Tranzacțiile intracomunitare implică birocrație suplimentară. Toate facturile emise și primite de la parteneri din UE trebuie raportate lunar prin Declarația 390. Cerând contabilului tău o situație informativă lunară, te asiguri că plafoanele sunt respectate și că declarațiile au fost depuse la timp, evitând blocajele.